Hurst Exponent Signals
What is it?
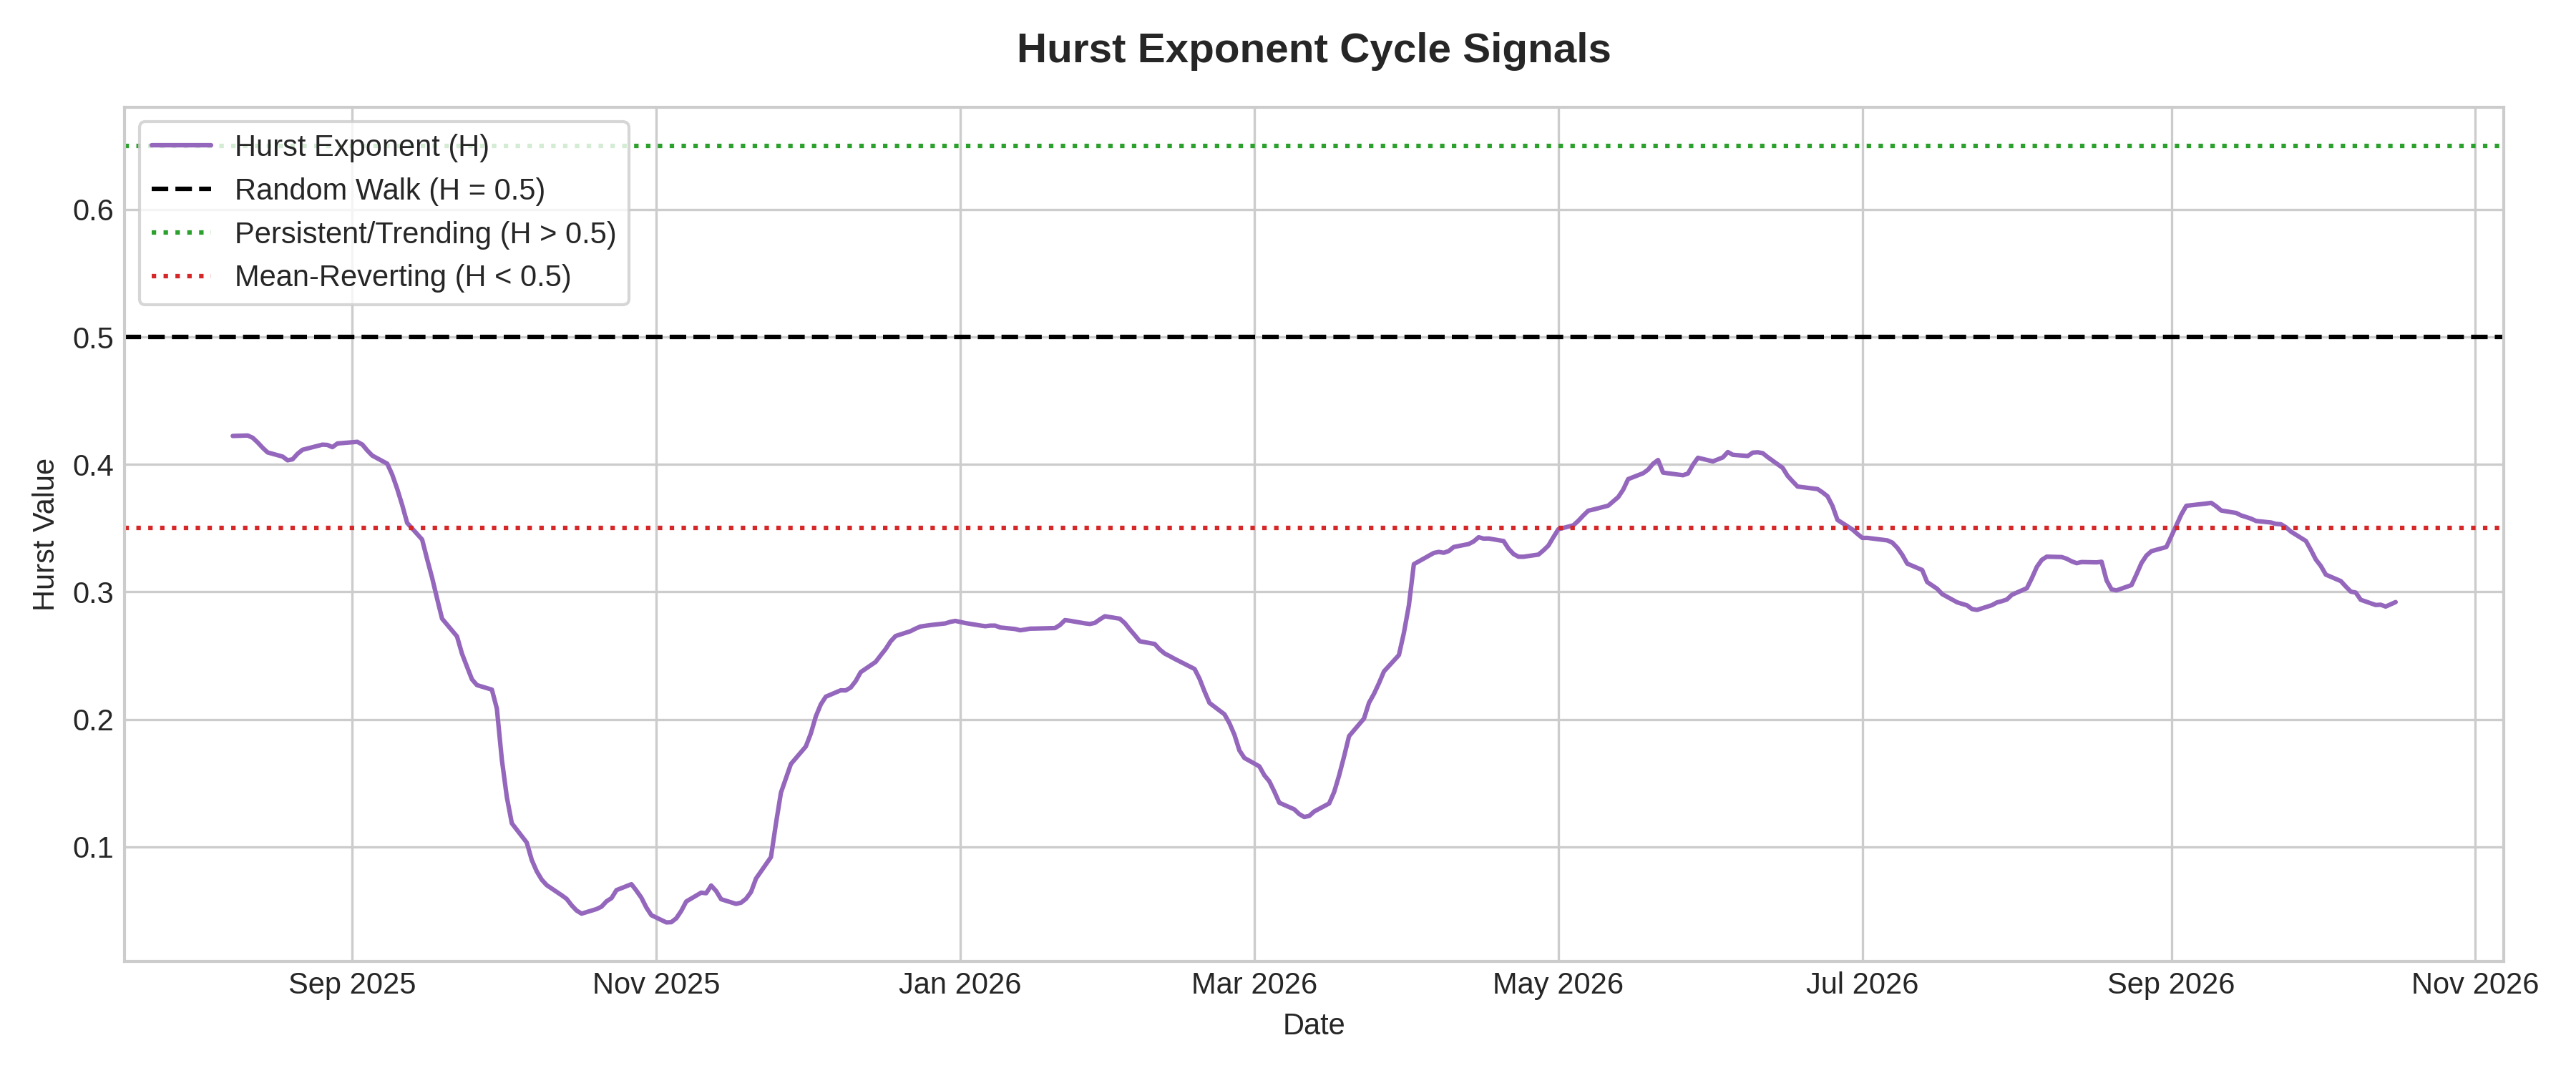
What it measures:
Quantifies long-term memory in price series to classify market behavior as trending, mean-reverting, or random walk.
How to interpret it:
- H > 0.5: Persistent/Trending market regime (use trend-following strategies).
- H < 0.5: Mean-reverting regime (use range-bound mean-reversion strategies).
- H = 0.5: Brownian motion / Random walk regime.
Used for:
- Switching execution models between trend-following and mean-reversion.
Limitations:
- Computationally intensive and sensitive to rolling window sample sizes.